央行数字货币遇上5G物联网,智能支付到底怎么跑起来
数字人民币和5G物联网搅在一起,我琢磨了大半年一个事:一个没屏幕、没操作系统的智能电表,怎么自己完成一笔扣款?不是人拿手机去刷,是设备发指令、设备扣款,人在旁边根本不用管。
杭州一个落地的智能停车项目里,设置在车位上的地磁传感器能精准捕捉到车辆入场的信号,再通过5G专网将识别到的车牌信息实时推送到附近的边缘服务器中。
系统会自动匹配车主预先绑定的数字人民币钱包,0.3元的停车费直接完成扣除,整个过程耗时不到800毫秒,全程无需车主操作央行数字货币遇上5G物联网,智能支付到底怎么跑起来,没有二维码,没有碰一碰,设备就能自行发起交易。
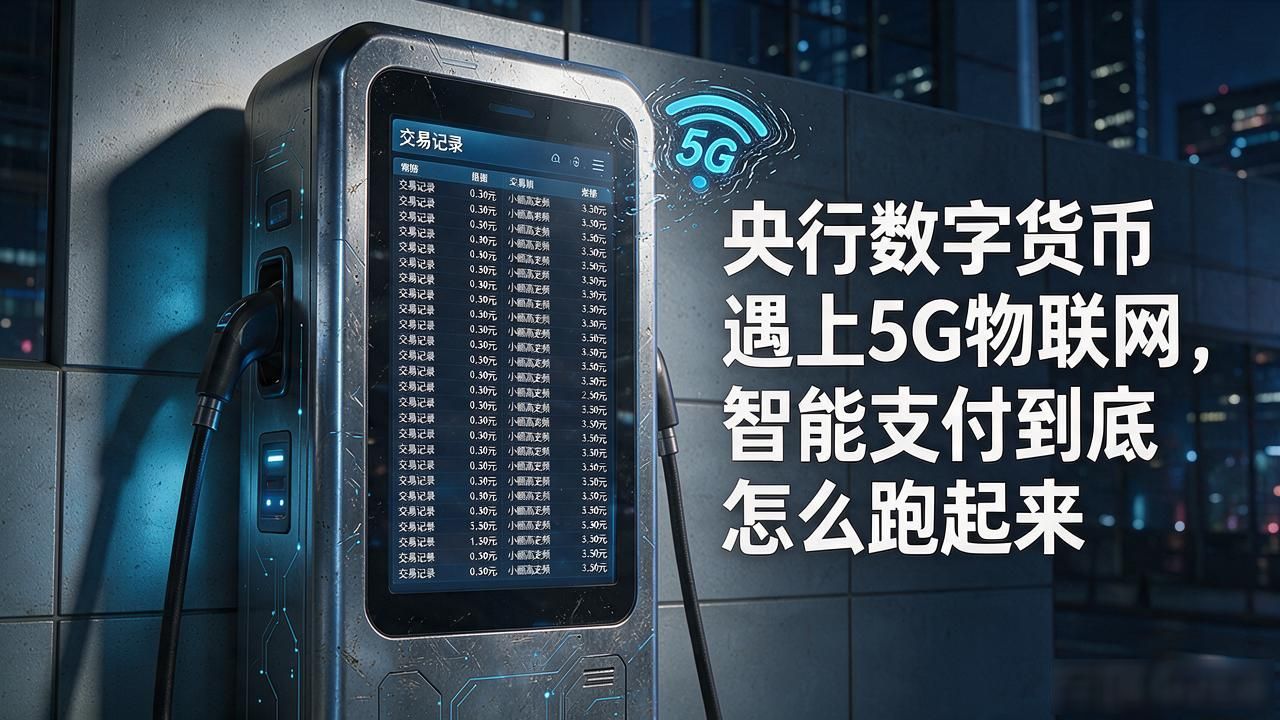
难点在小额高频交易的稳定性上。一台充电站的充电桩,一天就能产生几百笔交易,每笔交易的金额从几毛钱到几块钱不等,单笔的数额都不算大,但交易的频次却很高。5G信号的回传偶尔会出现不稳定的抖动情况,这种情况常常会导致系统出现扣款失败的问题。
针对这个问题我们做了针对性调整,加了本地缓存机制和异步对账的处理步骤央行数字货币5物联网,利用数字货币的原子交易特性来解决这类问题,这种特性在这里比用银行卡处理要好用很多,能有效避免出现“扣了钱但订单没生成”的烂账情况,保障了交易的准确和完整。
最让我有感触的是电网侧。配电网里的智能断路器,现在能直接调数字人民币微支付接口,居民按用量自动结算,不用等月底出账单。5G给了时延和带宽,数字货币给了结算确定性,拧在一起,支付才真正消失在设备里。
做这行快两年,我越来越觉得这不是"支付升级",是设备获得了经济主体资格。电表、充电桩、无人机、农业传感器,每个5G节点背后都可能挂一个数字人民币钱包,跑的是机器对机器的自动清算。


