数字货币m几到底算哪层?搞清M0、M1、M2再投资
"数字货币m几"这几个字,最近被理财群和短视频评论区问得越来越频繁。说白了,就是在问数字人民币在货币统计口径里到底算哪一档。我在银行货币统计岗干了十二年,见过太多人把M0、M1、M2搅在一块儿含糊其辞,今天就把这层窗户纸捅破,讲透它归属哪一层。
先捋清楚三档货币的边界。M0是你兜里能直接花出去的纸币和硬币;M1在M0基础上加上了个人和企业活期存款;M2再把定期、储蓄存款统统塞进来。数字人民币的官方定位就是M0的电子化替代——它是央行直接负债,跟ATM吐出来的现金属同一层级,不存在"存进银行就变成M1"的环节。
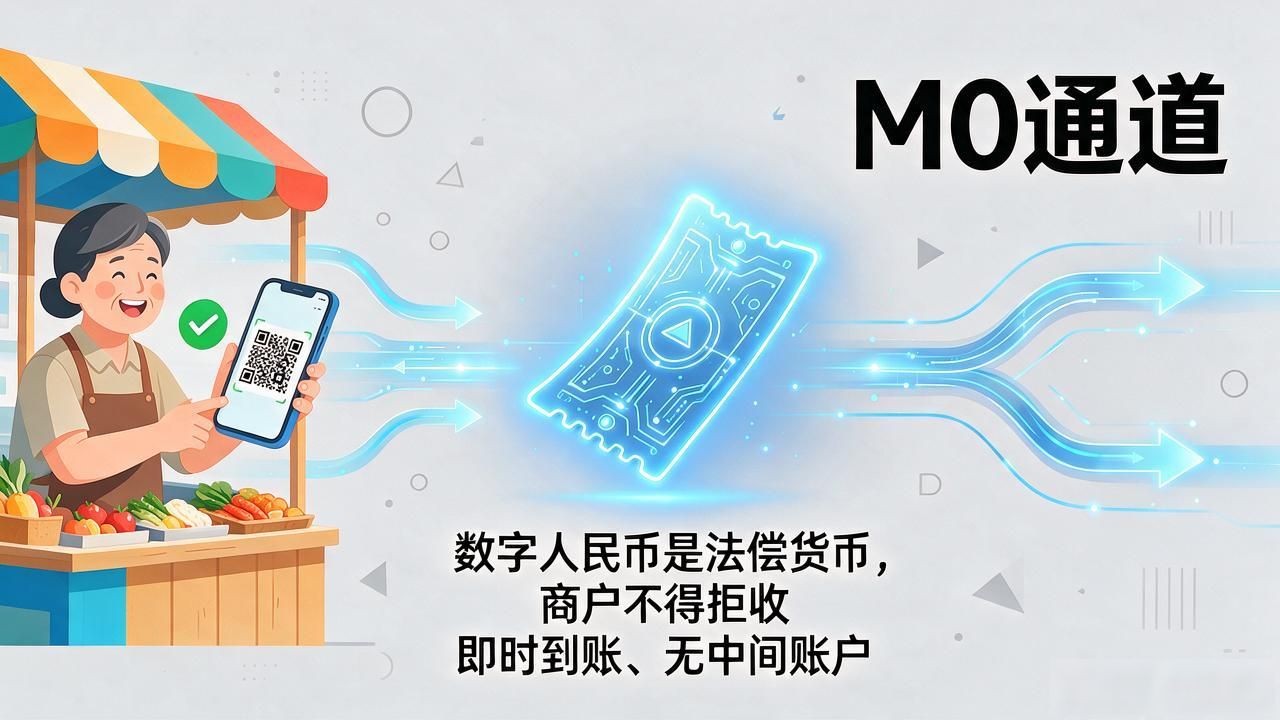
这个归属直接锁定了它的流通场景。菜场扫码、跨境贸易结算、工资代发,走的都是M0通道,即时到账、没有中间账户。和微信、支付宝的"余额支付"有本质不同,数字人民币是法偿货币,商户依法没有理由拒收。它更像你钱包里多了一张电子现金数字货币m几,而不是一家互联网公司的预付卡。
对普通使用者来说,搞清"m几"的归属比追收益率实在得多。数字人民币本身不产生利息,也不具备增值属性,核心价值在支付环节的安全性和普惠性——离线可用、小额免密、跨境结算成本低。把它当电子现金来用、来存数字货币m几到底算哪层?搞清M0、M1、M2再投资,心态比把它当理财产品来炒要踏实得多,也别指望它跑赢通胀。


