数字支付货币发展了十年,从扫码到数字人民币,变化有多大
在银行支付清算岗干了十八年,从2008年受理第一笔银联刷卡到2026年数字人民币在各城市铺开,我亲眼看着数字支付货币从电子转账变成扫码、再变成央行数字货币,这条路走了快二十年,变化比大多数人以为的剧烈得多。
2013年前后,移动支付刚起步,银行端最头疼的是小额高频交易——三块钱早餐的清算成本比手续费还高。数字支付货币要解决的核心问题就是把这个成本打下来,让付一块钱和付一万块在系统里的处理代价趋于一致。
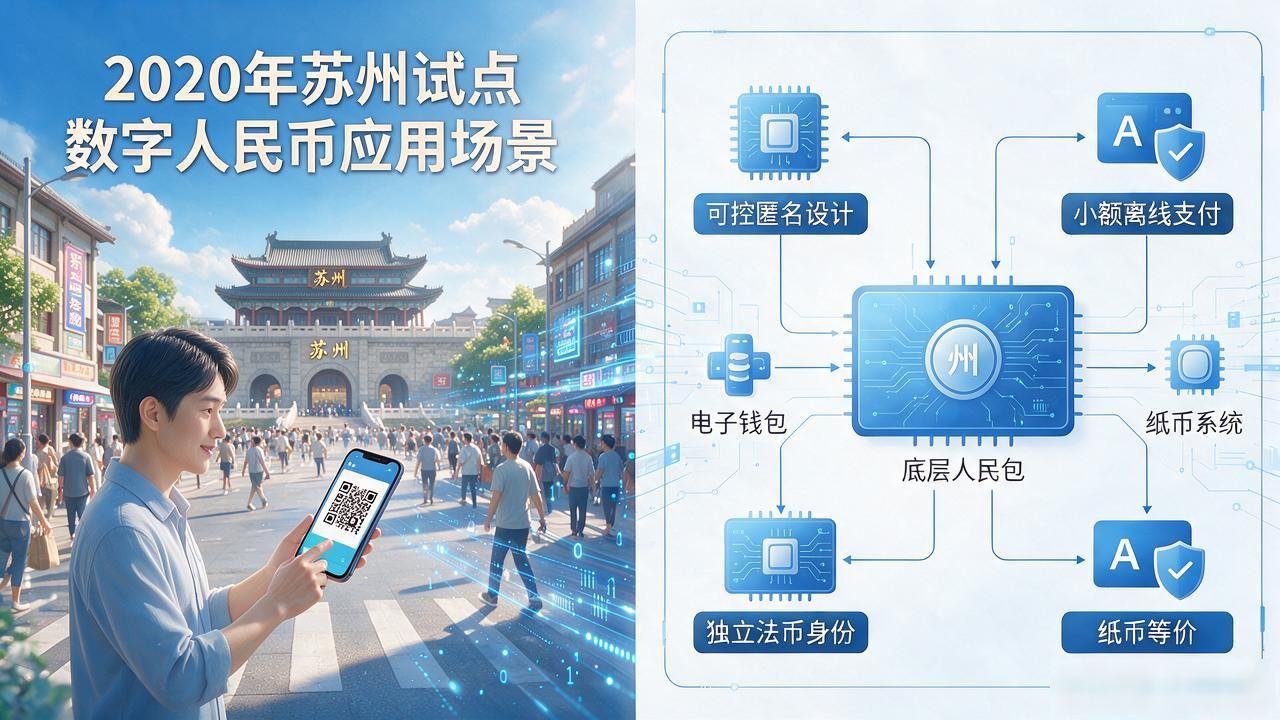
2020年数字人民币在苏州试点,我后台看到的技术架构跟以前的电子钱包完全不同。它加了"可控匿名"设计,小额支付离线就能完成数字支付货币发展,不依赖网络。数字支付货币从此有了独立法币身份,跟纸币在法律上完全等价。
到2025年,数字人民币已嵌入社保发放、跨境结算。我接触的外贸企业用它做东南亚贸易,到账从两三天缩到几秒,手续费砍掉大半。数字支付货币发展到现在,核心议题已从"有没有"变成"怎么管"。
我常跟新来的同事讲,别把数字支付货币只当支付工具数字支付货币发展了十年,从扫码到数字人民币,变化有多大,它背后是货币发行权的重新定义。你会怎么使用它,是只扫码买菜,还是真拿它当储蓄和理财的入口?