数字货币压力测试到底测什么?银行最怕的三个极端场景
数字货币压力测试,说白了就是央行和商业银行给数字资产体系做"极限体检",模拟最恶劣的行情组合,看整个清算和交易链条扛不扛得住。
测的核心场景包括流动性枯竭和闪电崩盘。假设某主流稳定币四小时内脱锚30%,交易所API延迟飙到12秒,清结算通道还能正常运转吗?2024年欧洲央行测试报告显示,超过四成参与银行在模拟中触发了资本充足率红线。
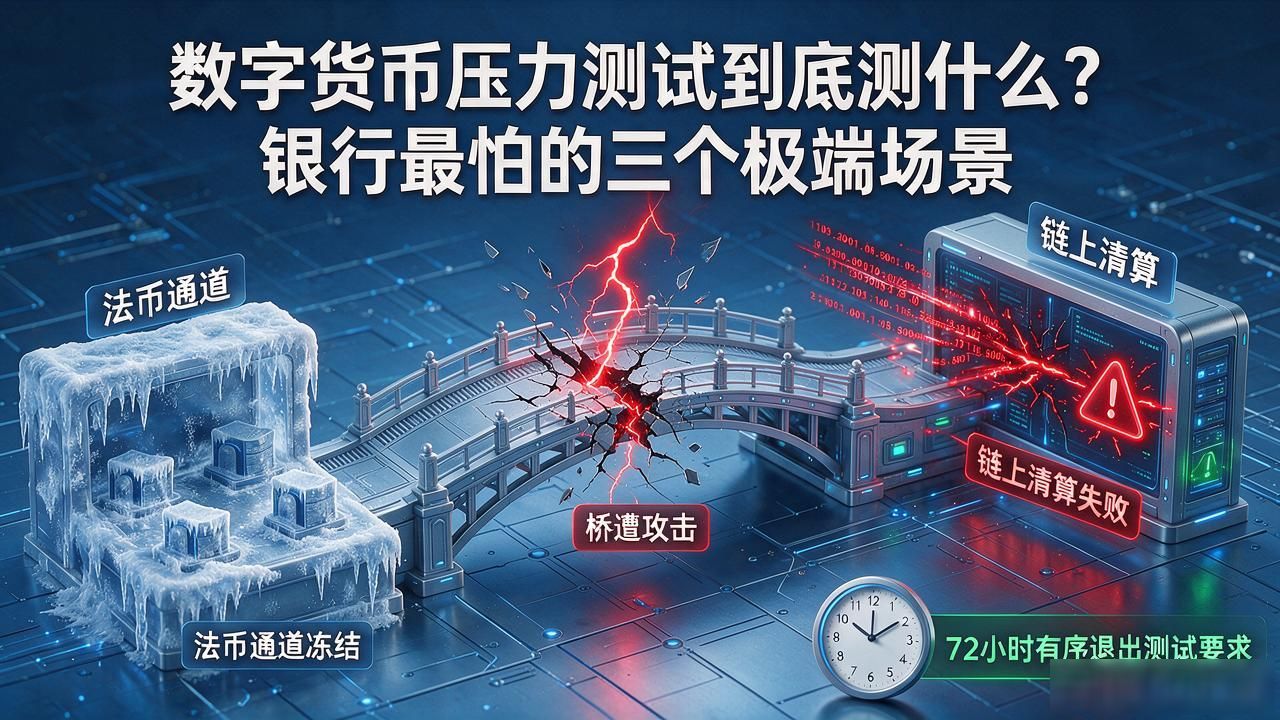
2022年LUNA崩盘之后,跨链桥故障被正式纳入测试剧本。监管要求银行同时模拟"桥遭攻击、链上清算失败、法币通道冻结"三重故障叠加,检验能否在72小时内完成有序退出,而不是硬扛到系统全面瘫痪。
商业银行实际操作中,要把数字货币持仓全部塞进VaR模型,额外计提5%资本缓冲。去年某头部银行内部测试发现数字货币压力测试,一旦比特币周跌幅超40%,数字资产子组合损失会直接穿透一级资本,倒逼风控团队重新校准交易限额。
如果还在用传统利率压力框架套数字货币数字货币压力测试到底测什么?银行最怕的三个极端场景,大概率测不出真正的尾部风险。你觉得下一轮压力测试最该加进去的极端场景是什么?


